
Au sommaire · 6 parties
- 01Comment financer des panneaux solaires sans apport ? Ce qui existe vraiment
- 02Une installation solaire peut-elle s’autofinancer ?
- 03Les panneaux solaires « à 1 € » ou gratuits existent-ils ?
- 04Existe-t-il un abonnement solaire sans crédit ? Tiers-investissement et location de toiture
- 05La grille de décision en trois questions
- 06Questions fréquentes
En bref : « sans apport » signifie presque toujours crédit affecté. Pour 6 kWc à 11 000 € TTC, l’économie de 1re année (environ 821 €, 68 € par mois) ne couvre la mensualité qu’avec un crédit d’au moins 13 ans, hors intérêts (calcul FreXolaire, tarif bleu au 1er août 2026). Aucune offre « à 1 € » n’est une aide publique.
« Installation solaire sans rien débourser », « autofinancée par vos économies », voire « à 1 € » : ces promesses saturent les publicités et le démarchage téléphonique. Derrière elles coexistent des solutions de financement parfaitement légitimes — et quelques-uns des pires pièges du secteur. La ligne de partage est nette quand on sait où regarder. Cet article passe en revue les offres de panneaux solaires sans apport qui existent réellement en 2026 — crédit affecté, éco-PTZ, tiers-investissement — et celles qui n’en sont que le déguisement.
Comment financer des panneaux solaires sans apport ? Ce qui existe vraiment
Sans épargne, des panneaux solaires se financent en 2026 par un crédit affecté lié à l’installation, éventuellement par l’éco-PTZ sous conditions, ou par un prêt travaux de votre banque ; le tiers-investissement est réservé aux grandes toitures.
Le crédit affecté est l’outil standard : un prêt lié contractuellement à l’installation, souvent proposé via l’installateur avec un organisme partenaire. Sa protection clé : si la vente est annulée ou si l’installation n’est pas conforme, le crédit tombe avec elle. Vérifiez le taux (TAEG), comparez-le à un crédit travaux de votre propre banque, et refusez tout crédit signé dans la précipitation du salon ou du démarchage.
L’éco-PTZ — prêt à taux zéro réglementé — peut, sous conditions, financer certains travaux d’amélioration énergétique. Ses conditions d’éligibilité pour le photovoltaïque sont spécifiques et évoluent : notre article dédié à l’éco-PTZ et au financement bancaire fait le point précis, banque par banque.
Un « sans apport » honnête se présente donc ainsi : un devis normal, un crédit clairement séparé avec son TAEG, des mensualités que vous connaissez — et une simulation d’économies fondée sur l’autoconsommation, pas sur une revente mirifique. C’est un choix de trésorerie parfaitement respectable : vous payez le coût du crédit en échange de ne pas mobiliser d’épargne.
Une installation solaire peut-elle s’autofinancer ?
Rarement : pour 6 kWc à 11 000 € TTC, les économies de la 1re année (environ 821 €, soit 68 € par mois) ne couvrent une mensualité que sur un crédit d’au moins 13 ans, avant même de compter les intérêts (calcul FreXolaire ci-dessous).
| Durée du crédit (6 kWc, 11 000 € TTC) | Mensualité hors intérêts | Économie mensuelle, 1re année | Reste à votre charge chaque mois |
|---|---|---|---|
| 7 ans | 131 € | 68 € | ≈ 63 € |
| 10 ans | 92 € | 68 € | ≈ 24 € |
| 12 ans | 76 € | 68 € | ≈ 8 € |
| 15 ans | 61 € | 68 € | ≈ 0 € (économie supérieure de 7 €) |
Source : calcul FreXolaire. Installation de 6 kWc à partir de 11 000 € TTC (TVA à 5,5 % sous conditions) ; 6 600 kWh/an en Île-de-France (PVGIS 5.2) ; 60 % autoconsommés à 0,2001 € TTC (tarif bleu base, CRE, 1er août 2026) et surplus à 1,1 c€/kWh (arrêté du 1er juin 2026), soit environ 821 € la 1re année. Mensualités sans intérêts ni assurance : un crédit réel coûte davantage.
Ce tableau donne le plancher : avec un TAEG positif, chaque mensualité est plus élevée et le reste à charge aussi. Les économies augmentent avec le prix de l’électricité (le retour sur investissement est d’environ 12 ans avec une hausse de 2 % par an, 13,4 ans à prix constant), mais un « autofinancement dès le premier mois » sur 7 ou 10 ans n’est pas atteignable sur ces hypothèses. Le détail du prix figure dans notre article sur le prix d’une installation de 6 kWc en 2026, et le calcul du retour dans notre analyse de la rentabilité d’une installation photovoltaïque.
L’argument choc du démarchage : « les mensualités seront couvertes par vos économies d’électricité, ça ne vous coûtera rien ». Depuis la réforme de juin 2026 — fin de la prime à l’autoconsommation, rachat du surplus à un tarif symbolique — cette promesse mérite une vérification arithmétique systématique : les économies réelles proviennent de l’électricité autoconsommée, dont le volume dépend de votre profil de consommation, pas du tableau Excel du vendeur.
Une installation correctement dimensionnée dégage des économies substantielles, documentées dans notre article combien rapportent les panneaux en autoconsommation — mais un « autofinancement intégral dès le premier mois » suppose presque toujours un taux d’autoconsommation irréaliste, une inflation du prix de l’électricité fantaisiste, ou un crédit à durée très longue dont le coût total est soigneusement flouté.
Le test simple : demandez le tableau d’amortissement du crédit et la simulation détaillée séparément, et comparez la mensualité aux économies calculées par un outil indépendant comme notre simulateur. Si le vendeur refuse de dissocier les deux, tout est dit.
Les panneaux solaires « à 1 € » ou gratuits existent-ils ?
Non : aucun dispositif public ne finance des panneaux solaires « à 1 € » en 2026 ; la seule aide nationale est la TVA à 5,5 % sous conditions depuis le 1er octobre 2025 (photovoltaique.info), dont les règles sont détaillées dans notre article sur la TVA à 5,5 % sur les panneaux solaires. Une offre « gratuite » cache un crédit, un contrat déséquilibré ou une escroquerie.
Il n’existe aucun dispositif public offrant des panneaux « à 1 € » — les aides réelles en 2026 sont la TVA réduite à 5,5 % sous conditions et d’éventuelles aides locales, recensées dans notre guide des aides 2026. Les offres « gratuites » relèvent de trois familles : le mensonge pur (un crédit caché derrière un discours de subvention), le contrat déséquilibré (location de toiture à des conditions défavorables), ou l’escroquerie caractérisée.
Les signaux — urgence artificielle, « dernières places du programme », demande de RIB au premier rendez-vous, bon de commande présenté comme un « dossier de candidature » — sont catalogués dans notre article sur les arnaques au démarchage solaire. Rappel utile : en démarchage à domicile, aucun paiement ne peut être exigé avant l’expiration du délai légal, et vous disposez de 14 jours de rétractation — vos droits exacts figurent dans notre guide du contrat d’installation.
Existe-t-il un abonnement solaire sans crédit ? Tiers-investissement et location de toiture
Pas pour une maison : le tiers-investissement et la location de toiture sont des montages légitimes pour les grandes toitures (entrepôts, ombrières, bâtiments agricoles), et un « abonnement solaire » proposé à un particulier recouvre presque toujours un crédit affecté ou une location de toiture déséquilibrée.
Le modèle où un tiers finance l’installation et se rémunère sur l’électricité existe bel et bien — pour les grandes toitures : entrepôts, ombrières de parking, bâtiments agricoles. Sur une maison individuelle, la taille du projet ne justifie pas ces montages, et leur apparition dans une offre résidentielle est en soi un signal d’alerte.
C’est aussi la réponse à qui cherche des panneaux sans crédit : en résidentiel, il n’existe pas d’« abonnement solaire » qui vous dispenserait à la fois d’épargne et d’emprunt — une offre présentée comme un simple abonnement mensuel recouvre presque toujours un crédit affecté ou une location de toiture déséquilibrée. Les professionnels concernés trouveront le panorama complet dans notre article crédit-bail, achat ou PPA. Le détail du bail, du loyer réellement versé et des clauses à verrouiller est traité dans notre guide de la location de toiture photovoltaïque.
La grille de décision en trois questions
Avant de signer une offre sans apport, posez trois questions : qui prête, à quel TAEG et sur quelle durée ; la simulation tient-elle sans la revente du surplus, rachetée 1,1 c€/kWh depuis le 5 juin 2026 ; le devis existe-t-il indépendamment du financement ? Notre guide pour comprendre un devis photovoltaïque détaille la lecture ligne par ligne.
1. Qui prête, à quel TAEG, sur quelle durée ? Si la réponse n’est pas immédiate et écrite, partez. 2. La simulation d’économies tient-elle sans la revente du surplus ? Si la rentabilité annoncée repose sur l’injection, elle est fausse. 3. Le devis existe-t-il indépendamment du financement ? Un vrai professionnel vous laisse comparer son devis avec un financement externe — c’est même le meilleur test de sa confiance dans ses prix.
FreXolaire présente toujours le coût de l’installation et les options de financement séparément, chiffres sourcés à l’appui : demandez votre devis — détaillé, sans engagement, sous 48 h ouvrées.
Questions fréquentes
Une installation solaire « à 1 € » ou gratuite existe-t-elle ?
Non. Ces offres, comme les « opérations pilotes » ou les « sélections » par téléphone, sont des techniques de démarchage qui cachent un crédit coûteux ou un matériel surfacturé. Aucune aide publique ne finance une installation résidentielle à ce niveau en 2026.
Comment financer des panneaux solaires sans épargne ?
Par un crédit affecté, lié contractuellement à l’installation : si la vente est annulée ou l’installation non conforme, le crédit tombe avec elle. Vérifiez le TAEG, la durée et le coût total, et comparez avec un prêt personnel de votre banque.
L’installation peut-elle s’autofinancer par les économies ?
Rarement au sens strict : les économies annuelles couvrent une partie des mensualités, pas leur totalité, surtout depuis la réforme de 2026 qui a rendu la revente du surplus symbolique. Le bon calcul compare le coût total du crédit aux économies d’autoconsommation sur 20 à 25 ans.
Quelle mensualité pour des panneaux solaires sans apport ?
Pour une installation de 6 kWc à 11 000 € TTC, la mensualité hors intérêts est de 92 € sur 10 ans et de 61 € sur 15 ans, contre environ 68 € d’économie par mois la 1re année (calcul FreXolaire : 60 % d’autoconsommation au tarif bleu de 0,2001 € au 1er août 2026). Les intérêts et l’assurance s’ajoutent à ces montants.
Un abonnement solaire sans apport est-il intéressant ?
Pour une maison, un « abonnement solaire » recouvre presque toujours un crédit affecté ou une location de toiture : demandez le contrat, le coût total sur toute la durée et le propriétaire des panneaux à la fin. Pour un projet chiffré séparément de son financement, consultez notre offre d’installation résidentielle pour particuliers.
Le matériel que nous posons en 2026
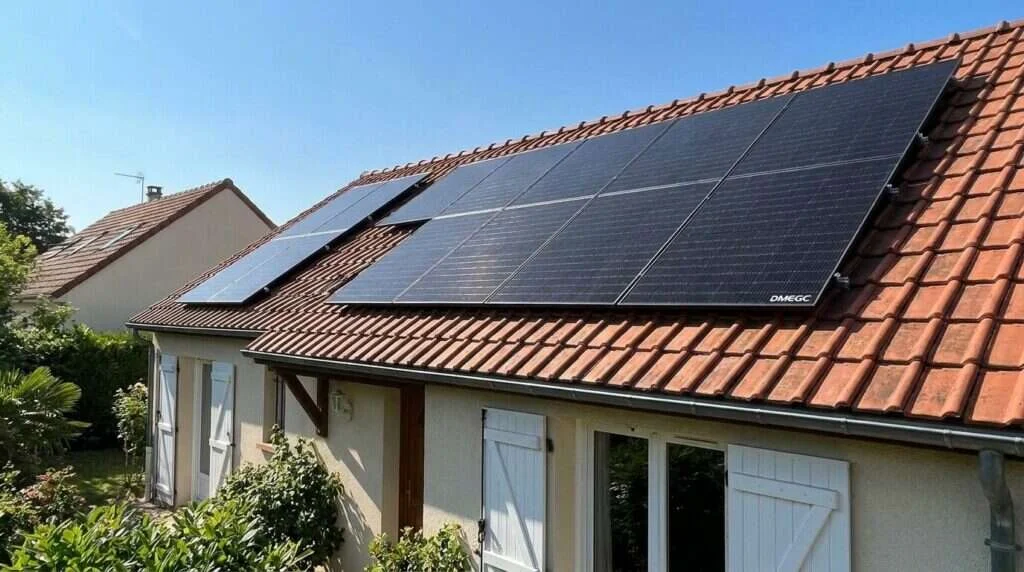
Pour les projets résidentiels, nous installons des modules TOPCon bi-verre comme le Jinko Tiger Neo tout noir (discret sur les toitures visibles) ou le DMEGC Infinity RT 460 Wp bifacial pour les toitures dégagées, avec un onduleur hybride Huawei SUN2000 qui accepte une batterie ultérieure. Les références et leurs fiches techniques sont dans la boutique FreXolaire.
Sources : DGCCRF, démarchage et crédit affecté · photovoltaique.info. Informations vérifiées le 6 septembre 2026.
Méthode : publié le , mis à jour le . Guide rédigé par Charbel Ephrem, président fondateur d’EoCube SAS (FreXolaire), entreprise certifiée RGE QualiPV par Qualit’EnR (certificat QPV/75983). Base de calcul : électricité achetée 0,2001 € TTC le kWh (tarif bleu, option base) ; surplus racheté 1,1 c€ le kWh. Ce sont des hypothèses de calcul, pas une promesse : production et économies réelles dépendent de la toiture (orientation, inclinaison, ombrages) et de la consommation du foyer. Une erreur ou un chiffre à actualiser ? Écrivez-nous.